El día de hoy se publicó en el Boletín Oficial la Resolución General ARCA 5907/2026. Con ella queda definido cómo se declara y se paga el Fondo de Asistencia Laboral (FAL) creado por la Ley 27.802.
QUE ES EL FAL
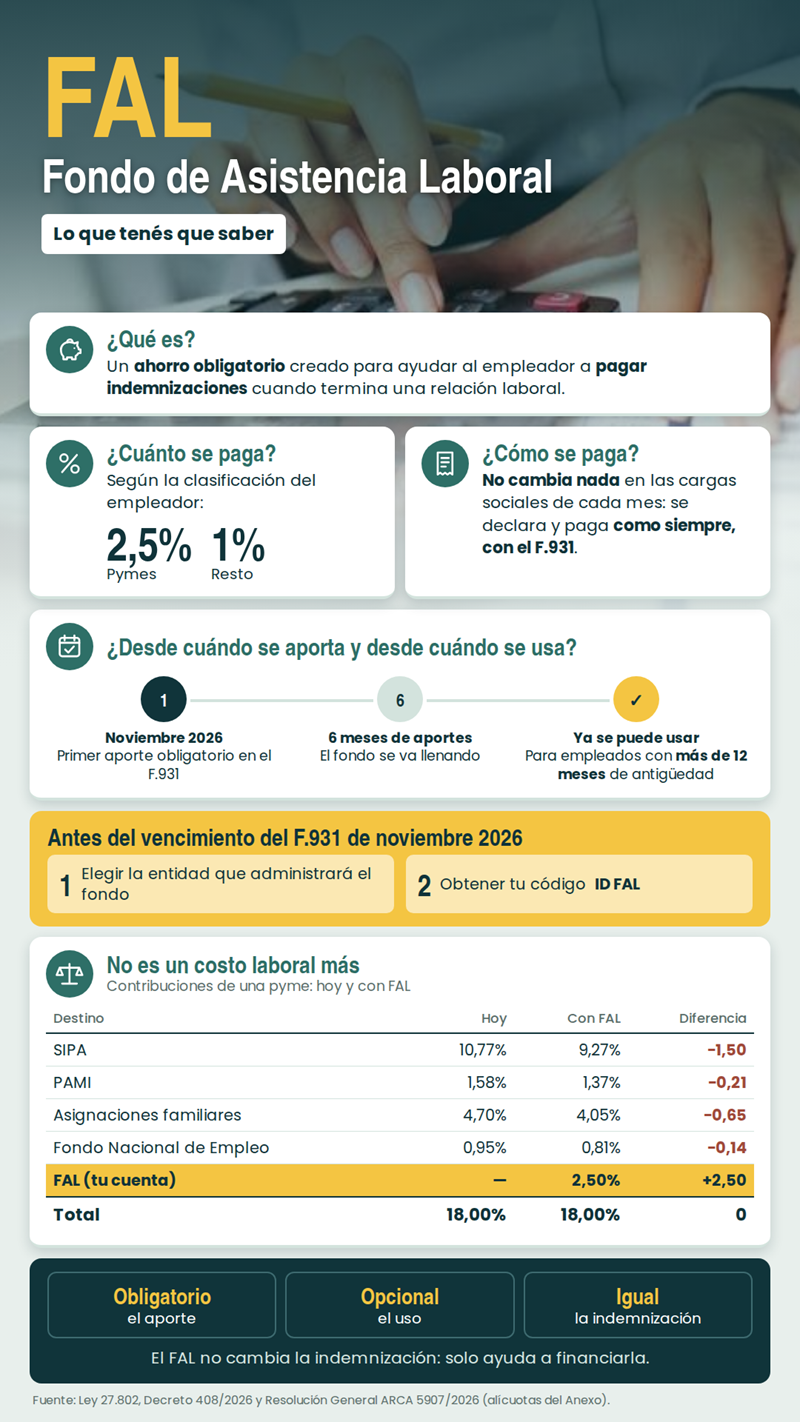
Es una cuenta obligatoria a nombre de cada empleador, donde todos los meses se acumula un porcentaje de los sueldos, funciona como un ahorro que solo podrá utilizarse pagar indemnizaciones por finalización de una relación laboral.
DESDE CUÁNDO
Se aplica a partir del período devengado noviembre 2026, es decir, el F.931 que vence en diciembre.
CUÁNTO SE APORTA
– 2,5%: MiPymes con certificado MiPyME vigente y caracterizadas como tales en el Sistema Registral de ARCA, y entidades sin fines de lucro calificadas.
– 1%: resto de los empleadores privados.
Se calcula sobre la misma remuneración que se usa para las contribuciones patronales al SIPA (Jubilación).
NO AUMENTA EL COSTO LABORAL
El F931 calcula el FAL en forma automática y lo descuenta de las contribuciones a SIPA, PAMI, Fondo Nacional de Empleo y Asignaciones Familiares. El total sigue siendo el mismo que hoy, solo cambia el destino de una parte.
CÓMO SE PAGA
Va incluido en el saldo del F.931 y se paga con el mismo VEP y en la misma fecha que las demás cargas sociales, con el código de impuesto 266 «Fondo de Asistencia Laboral». Si se paga fuera de término, genera intereses.
QUÉ HAY QUE HACER ANTES DEL VENCIMIENTO DEL F.931 DE NOVIEMBRE
- a) El empleador debe elegir la entidad que administrará el fondo (banco o sociedad gerente habilitada por la CNV) y abrir la cuenta para obtener el ID FAL.
- b) Informar en ARCA el ID FAL obtenido, entidad fondo de inversión elegida, y CBU.
QUE PASA SI NO SE INFORMA EL ID FAL?
El aporte se paga igual, pero ARCA lo retiene sin destino y avisa a la CNV, que asignará una entidad de oficio. La asignación se notifica en el Domicilio Fiscal Electrónico. Además, el incumplimiento puede generar sanciones.
OTROS PUNTOS A TENER EN CUENTA
– El fondo recién podrá usarse para pagar indemnizaciones después de 6 aportes completos y para trabajadores con al menos 12 meses de registro.
– Empleados bajo RIFL u otros beneficios en contribuciones: esas reducciones no cambian el cálculo del FAL. Si el FAL supera las contribuciones a pagar, la diferencia no se traslada a otros meses. En estos casos el FAL sí puede implicar un costo adicional.